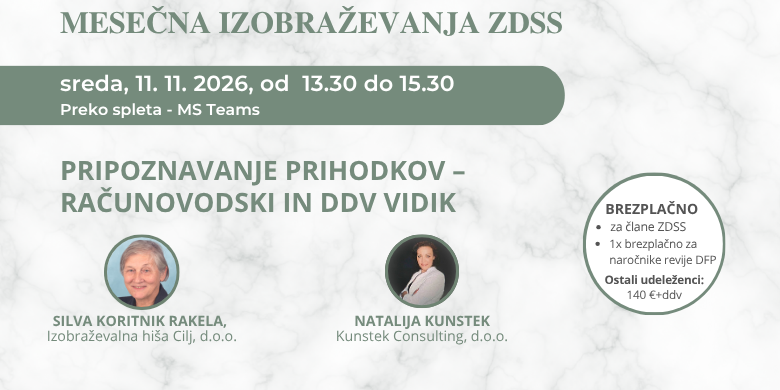
KDAJ? Sreda, 11. 11. 2026, od 13.30 do 15.30
KJE? Prek spleta (MS Teams)
Tema: Pripoznavanje prihodkov – računovodski in DDV vidik
Predavateljici:
– Silva Koritnik Rakela, Izobraževalna hiša Cilj, d.o.o. in
– Natalija Kunstek, Kunstek Consulting, d.o.o.
Partner mesečnih izobraževanj ZDSS:

Ob proučevanju računovodskih izkazov uporabnike najprej pritegne postavka prihodkov v izkazu poslovnega izida. SRS 15 – Prihodki vsebuje določbe, katerih cilj je zagotavljanje koristnih informacij uporabnikom računovodskih izkazov. Računovodski standardi določajo, kdaj in v kakšni višini se pripoznajo prihodki.
DDV, ki spremlja večino izdanih računov, lahko pa tudi drugih dokumentov, je obračunan na podlagi DDV zakonodaje in je z računovodskega vidika le ena izmed vrst obveznosti pri izdajatelju.
SRS 15- Prihodki je v veljavi že od leta 2019, ko je bil usklajen z MSRP 15- Prihodki iz pogodb s kupci, vendar se v računovodski praksi še vedno pojavljajo vprašanja. V SRS (2024) so bile dodane razlage nekaterih pojmov, ki so bili izpuščeni in nekaj določb iz MSRP 15, ki prvotno niso bile vključene.
S 1.1.2027 se bistveno spreminja struktura izkaza poslovnega izida za uporabnike zbirke MSRP – morda tudi za SRS, kajti Komisija za SRS je to temo uvrstila na dnevni red. Odbor za pojasnjevanje MSRP dobiva številna zanimiva vprašanja. Zato bomo v uvodnem delu tema dvema temama namenili nekaj minut.
Vsebina izobraževanja:
Predstavitev spremenjene strukture izkaza poslovnega izida v skladu z MSRP 18
- Ugotovitve pregleda po implementaciji MSRP 15 / SRS 15
- Pomembni poudarki iz MSRP 15 in SRS 15 ter DDV vidik
- Pomembni pojmi – pripoznavanje prihodkov, obdavčljivi dogodek, dobava blaga in storitev, davčna osnova
- (Ra)združevanje pogodb in kasnejše spremembe – aneksi, spremembe pogodb, dobropisi in popravki davčne osnove
- Variabilno nadomestilo – kdaj ga pripoznati, vpliv na DDV osnovo, trenutek popravka DDV in potrebna dokumentacija
- Finančna komponenta – odložena plačila, obresti in razmejitev med obdavčljivo dobavo ter oproščenimi finančnimi storitvami
- Porazdelitev popustov – določitev davčne osnove pri skupni prodaji več blaga ali storitev
- Prodaja in povratni najem – primer Mercator, DDV pri prodaji nepremičnin, pravica do
odbitka in popravek DDV, sodba C-209/14 NLB Leasing - Agent ali principal – Računovodski kriteriji za določitev agenta, kdo obračuna DDV: celotna vrednost dobave ali le provizija. Merila po sodni praksi C-464/10 Henfling
- Licence – kraj obdavčitve, B2B/B2C pravila in obrnjena davčna obveznost pri čezmejnih
transakcijah. - Garancije – razlika med zakonsko garancijo in nakupom podaljšane garancije ter DDV ob “garancijskih storitvah”
- Transakcije brez ekonomske vsebine (zamenjave) – računovodska definicija zamenjave brez ekonomske vsebine, določitev davčne osnove in DDV
- Komisijska prodaja v primerjavi s konsignacijsko prodajo – trenutek nastanka dobave, prenos lastništva in posebnosti konsignacijskih zalog znotraj EU
Predhodna vprašanja udeležencev do petka, 6. 11. 2026
Posredujte preko spletne prijavnice (okence za dodatno sporočilo ali vprašanje) ali na elektronski naslov izobrazevanje@davki.org.
O predavateljicah:
Silva Koritnik Rakela, univ. dipl. ekon., je nekdanja pooblaščena revizorka z dolgoletnimi izkušnjami pri sodelovanju z mednarodnimi podjetji ter poglobljenim poznavanjem računovodskih standardov. Ker svoje strokovno znanje rada nenehno preverja in nadgrajuje, je pri britanskem združenju ACCA opravila izpit iz poznavanja Mednarodnih standardov računovodskega poročanja ter pridobila pravico do uporabe strokovnega naziva DipIFR. Je predavateljica in avtorica številnih učnih gradiv pri Izobraževalni hiši Cilj, kjer svoje bogato znanje in izkušnje usmerja predvsem v razvoj učnih e-gradiv s področja računovodstva in davkov. Je tudi avtorica strokovnih prispevkov ter predavateljica na različnih dogodkih in izobraževanjih.
Natalija Kunstek je davčna svetovalka z licenco ZDSS, z več kot 18-letnimi izkušnjami na področju davčne zakonodaje, s poudarkom na davku na dodano vrednost (DDV), dohodnini in davku od dohodkov pravnih oseb (DDPO). Svojo poklicno pot je začela v največjih družbah za davčno svetovanje, kjer je pridobila dragocene izkušnje, danes pa uspešno vodi svoje podjetje KUNSTEK CONSULTING, d.o.o.. Je tudi avtorica številnih publikacij na temo davčne zakonodaje in predavateljica na seminarjih. Svojo strokovnost nadgrajuje kot doktorska študentka prava, pri čemer ji pomaga bogata praksa, ki vključuje poglobljeno znanje o posrednih davkih in davčni politiki.
PRIJAVA NA MESEČNO IZOBRAŽEVANJE 7-2026
Zanimivo za vas