Z vami je oktobrska številka revije Davčno-finančne prakse!
Za nami je 29. Kongres ZDSS, ki je potekal skupaj z Davčno-finančno konferenco 8. in 9. oktobra 2026 v Portorožu. Posledično pod blogi objavljamo nekaj prispevkov predavateljev, ki so na kratko predstavili tematiko svojih predavanj.
V vezi Kongresa ZDSS je dodatno izpostaviti predvsem okroglo mizo, na kateri so v razpravi o Regulaciji poklica davčnega svetovalca sodelovali Michael Schick, predstavnik ETAF, mag. Karla Pinter, generalna direktorica Direktorata za notranji trg na Ministrstvu za gospodarstvo, delo in šport ter Dušan Jeraj, predsednik ZDSS in davčni svetovalec v družbi iConsult.
V rubriki Blogi strokovnjakov Katarina Ložar, mag. posl. ved iz Vizija računovodstvo d. o. o. predstavlja najpogostejša tveganja pri avtomatiziranem prenosu podatkov. Mag. Tanja Urbanija, davčna svetovalka iz BDO Svetovanje d. o. o. pa nam nazorno opiše, kakšne vrste nadzora nam je prinesla uvedba obveznega predlaganja DDV evidenc in nas opozarja na napake, ki se nam lahko pri DDV evidencah zgodijo v praksi. Mihael Pojbič, mag. prava, odvetnik se tokrat ukvarja s problematiko nižje vrednosti podedovanega kapitala v sklepu o dedovanju, ki nam jo zelo lepo prikaže na konkretnem primeru.
V rubriki Ne prezrite tokrat piše Matevž Miljavec, davčni svetovalec v iConsult, svetovalne rešitve, d. o. o., ki se je lotil izredno zahtevne tematike dilem v povezavi z uvedbo razvojne kapice po interventnem zakonu (ZIURS). V članku se med drugim sklicuje tudi na stališče Finančne uprave RS, ki je 16. oktobra 2026 objavila obvestilo o ugotavljanju davčne osnove z upoštevanjem normiranih odhodkov v letu 2026 in je že nakazala, kakšno negotovost nam povzroča predmetni zakon, ki naj bi se uporabljal za nazaj.
Naj vas povabimo k branju tudi drugih aktualnih člankov, blogov in sodb domačih ter tujih sodišč.
Pa prijetno branje vam želimo!
Doc dr. Darja Gregorčič Bernik
Odgovorna urednica DFP
P.S. Povzetki vseh člankov iz tokratne številke DFP so vam na voljo spodaj.
>> AKCIJA za nove naročnike DFP in e-arhiva vseh številk <<
Se želite sami prepričati o strokovni vrednosti vsebin v reviji DFP?
Pridobite si brezplačni ogledni izvod >>tukaj<<
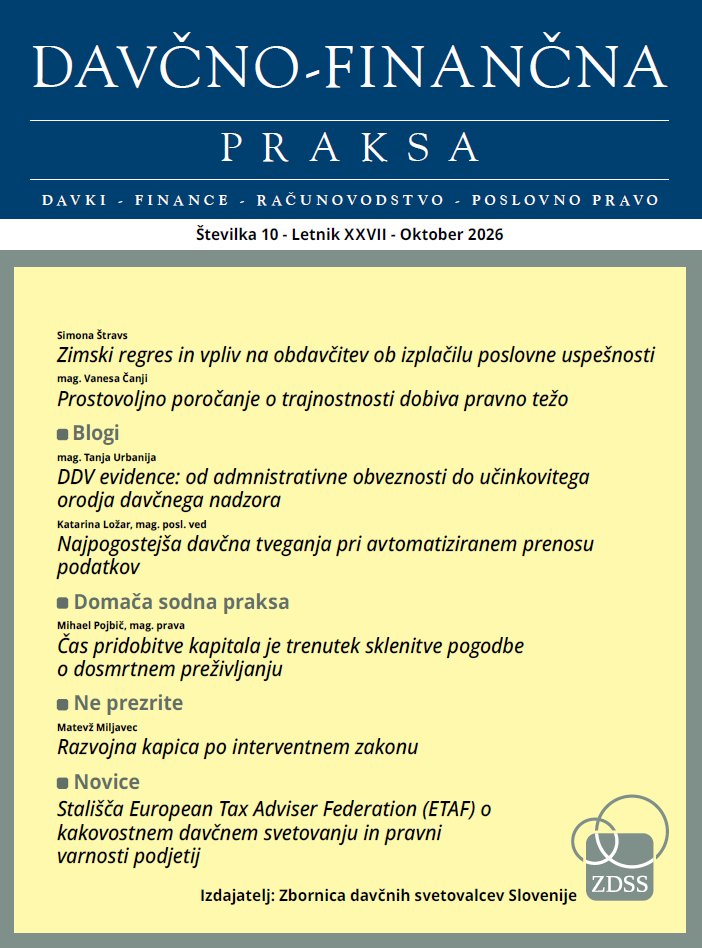
ČLANKI IN VSEBINA
3 Uvodnik
4 Zimski regres in vpliv na obdavčitev ob izplačilu poslovne uspešnosti
Simona Štravs
Prof. dr. Šime Ivanjko je na predavanjih davčnim svetovalcem, ko je predaval določbe zakona o gospodarskih družbah, vedno razlagal vsebino in strukturo podjetja. »Podjetja so sredstva in ljudje, ki delajo s sredstvi.«
Delodajalci vedno bolj razumejo to neizpodbitno dejstvo. Podjetje brez prizadevnih delavcev ne uspe in delodajalec jih lahko nagradi z zgoraj omenjenimi oblikami vzpodbud.
7 Obdavčitev dejavnosti davčnega rezidenta s poslovno enoto v tujini – prilagoditev davčne osnove in davčne olajšave
David Črešnik, mag. ekon. in posl. ved
Pri davčnem rezidentu, ki dejavnost opravlja prek poslovne enote v tujini, se davčna obravnava ne zaključi s tujim izkazom poslovnega izida. Za pravilno sestavo davčnega obračuna je treba najprej ugotoviti računovodski poslovni izid v skladu z ZGD-1 in SRS, nato pa ga prilagoditi pravilom ZDoh-2, preveriti davčne olajšave ter poskrbeti za pravilno uveljavljanje odbitka tujega davka tudi pri letni odmeri dohodnine.
10 Prostovoljno poročanje o trajnostnosti dobiva pravno težo
mag. Vanesa Čanji
Delegirana uredba je že v veljavi, omejitev zahtev v vrednostni verigi pa se bo uporabljala za poslovna leta, ki se začnejo 1. januarja 2027 ali pozneje. Novi prostovoljni standard bo dosegel svoj namen samo, če ga bodo velike družbe, banke in drugi uporabniki sprejeli kot skupni jezik ESG podatkov. Pravni okvir lahko omeji nesorazmerne zahteve za potrebe CSRD, ne more pa sam odpraviti vzporednih vprašalnikov, tržne premoči kupcev ali podatkovnih zahtev iz drugih predpisov. Ključni preskus bo zato praktičen: ali bodo uporabniki res zmanjšali podvajanja, zahtevali samo podatke z jasno utemeljenim namenom in omogočili, da en kakovosten podatkovni sistem podpira več poslovnih potreb. Če se bo to zgodilo, novi prostovoljni standard (VS) ne bo le poenostavljeno poročilo, temveč skupna evropska podatkovna infrastruktura za ESG upravljanje, financiranje in odpornost vrednostnih verig.
14 Vloga računovodje pri zadolževanju
dr. Jožko Peterlin
Računovodja je več kot knjigovodja, poleg tega večina podjetij nima zaposlenega poslovnega finančnika in se pričakuje, da nekdo opravi njegove naloge, skladno z dobro poslovno-finančno prakso in prakso upravljanja podjetij. Za potrebe zadolževanja je bistveno kakovostno načrtovanje potrebne zadolženosti v načrtovanem obdobju in ocena vzdržnosti finančnega dolga, skladno s pogodbenimi zavezami z banko.
15 Blogi strokovnjakov:
15 Blog: DDV evidence: od admnistrativne obveznosti do učinkovitega orodja davčnega nadzora
mag. Tanja Urbanija
Ključna je kakovost vhodnih podatkov: pravilne identifikacijske številke in države poslovnih partnerjev, ustrezna DDV obravnava transakcij, davčne osnove in zneski DDV, datumi ter pravilno evidentiranje stornacij. Pred oddajo je priporočljivo preveriti tudi usklajenost evidenc z glavno knjigo in obračunom DDV-O, po oddaji pa status njihovega sprejema.
Nove DDV evidence zato niso zgolj dodatno poročanje. Za davčne zavezance pomenijo potrebo po doslednejših notranjih kontrolah, za FURS pa podlago za hitrejše odkrivanje odstopanj. Pravočasno odpravljanje napak in redno preverjanje usklajenosti podatkov lahko pomembno zmanjšata tveganje pozivov in davčnih nadzorov.
16 Blog: Najpogostejša davčna tveganja pri avtomatiziranem prenosu podatkov
Katarina Ložar, mag. posl. ved
Vloga računovodje se spreminja: manj bomo knjižili in več kontrolirali – pri tem pa moramo gledati gozd ne le posameznih dreves. Kontrola in poglobljeno strokovno znanje bosta pomembnejša kot kdaj koli, prav tako sprotno spremljanje novosti v zakonodaji in tehnologiji. Avtomatizacija je lahko konkurenčna prednost, a le če temelji na kakovostnih podatkih in strokovni presoji. Brez standardizacije ni avtomatizacije – samo hitrejše napake.
17 Blog: »Problematika« nižje vrednosti podedovanega kapitala v sklepu o dedovanju
Mihael Pojbič, mag. prava
Vezano na predstavljen primer bi to pomenilo, da bi bilo priporočljivo, da si sin pridobi pooblaščenega ocenjevalca vrednosti nepremičnin, ki bi ocenil vrednost podedovane in prodane nepremičnine v trenutku pravnomočnosti sklepa o dedovanju. To pomeni, da ne glede na to, če je sin na zapuščinski obravnavi izjavil, da je vrednost nepremičnin 100.000 EUR, bo ta vrednost lahko drugačna, če ni skladna s primerljivo tržno ceno.
18 Davčno finančne novosti EU institucij:
ECOFIN: konkurenčnost evropskega gospodarstva in posodobitev davčnega seznama EU
Dean Košar, LL.M.
Finančni ministri držav članic so se 9. oktobra 2026 sestali na zasedanju Sveta ECOFIN v Luxembourgu. Osrednja politična tema je bila krepitev evropske unije prihrankov in naložb, ki predstavlja enega ključnih projektov Evropske komisije za povečanje konkurenčnosti evropskega gospodarstva in učinkovitejše financiranje investicij.
DAC Recast, Pillar II in prihodnost evropskega davčnega poročanja
Natalija Kunstek
Srečanje v Bukarešti je potrdilo, da se največji izzivi evropske davčne politike selijo iz sprejemanja zakonodaje v njeno praktično izvajanje. Implementacija Pillar II, uskladitev poročanja po DAC4, DAC9 in prenovljenem sistemu DAC6 bodo od podjetij in davčnih svetovalcev zahtevale kakovostnejše upravljanje davčnih podatkov ter še tesnejše sodelovanje med državami članicami.
Prav izmenjava praktičnih izkušenj med nacionalnimi zbornicami ostaja ena največjih vrednosti strokovnih srečanj CFE in pomemben prispevek k oblikovanju enotnejše evropske davčne prakse.
DDV: kaj pripravlja EU – krožno gospodarstvo
mag. Tanja Urbanija
Komisija ne govori o tem, da bo maržno shemo nujno ukinila. Bolj se postavlja vprašanje ali je mogoče sedanji sistem DDV za rabljeno blago oblikovati tako, da bo odpravil ali zmanjšal »skriti DDV« in s tem odstranil DDV ovire za ponovno uporabo in krožno gospodarstvo?
To vprašanje Komisije je trenutno v fazi ocenjevanja in posvetovanja. Ocena naj bi bila zaključena v začetku 2027, nato pa naj bi sledil morebitni zakonodajni predlog.
V trenutnem sistemu je največja težava pri maržni ureditvi, da ni možno preveriti, ali je bil DDV res plačan.
23 Domača sodna praksa:
Čas pridobitve kapitala je trenutek sklenitve pogodbe o dosmrtnem preživljanju
Mihael Pojbič, mag. prava
Če je bila sklenjena pogodba o dosmrtnem preživljanju, se za davčna namene (natančneje, namene dohodninske obravnave pridobitve kapitala) šteje, da je bil kapital pridobljen s trenutkom sklenitve pogodbe. Na ta dan se mora ugotoviti tudi primerljiva tržna cena tako pridobljenega kapitala, koliko ne izhaja iz same pogodbe o dosmrtnem preživljanju (oz. ni skladna s primerljivo tržno ceno).
25 Sodna praksa Sodišča EU:
Davčni domicil uslužbencev EU pri obdavčitvi daril
dr. Janja Hojnik
Sodba Kolwager potrjuje, da je treba posebno ureditev davčnega domicila uslužbencev EU uporabljati vsebinsko in enotno. Davek na darila je vanjo vključen kljub temu, da ga besedilo Protokola izrecno ne omenja. Nacionalna razvrstitev davka zato ne more odločati o obsegu pravila prava EU.
Pri poznejših selitvah je Sodišče prednost dalo stabilnosti davčne navezave. Uslužbenec, ki izpolnjuje pogoje za ohranitev domicila v državi izvora, tega ne izgubi zgolj zato, ker se pozneje iz osebnih razlogov preseli v drugo državo članico.
Za davčno prakso to pomeni, da dejansko prebivališče in nacionalna pravila o njem niso vedno zadostna podlaga za obdavčitev. Pred njihovo uporabo je treba preveriti učinek Protokola, pri tem pa ohranitev davčnega domicila dosledno ločevati od vprašanja, ali je konkretno darilo po upoštevni davčni ureditvi obdavčeno.
28 Ne prezrite:
Razvojna kapica po interventnem zakonu
Matevž Miljavec
Razvojna kapica po našem mnenju zajema vse prispevke po ZPSV, prispevek za dolgotrajno oskrbo in obvezni zdravstveni prispevek pa v zakonu nista urejena. Odprto ostaja tudi vprašanje nerednih izplačil, ki bi ga bilo smiselno urediti v zakonu, na primer z letno najvišjo osnovo ali pravilom o pripisovanju izplačil posameznim mesecem po avstrijskem ali nemškem zgledu.
Do izida referenduma ostaja odprto tudi vprašanje, kako bodo delodajalci poračunali prispevke za mesece od 1. julija 2026 dalje, če bo zakon uveljavljen z učinkom za nazaj.
30 Ne prezrite:
Pomembnejše novosti, objavljene v Uradnem listu RS za področje računovodstva, davkov in financ v gospodarstvu in na spletni strani Finančne uprave Republike Slovenije
(od 20. 9. 2026 do 21. 10. 2026)
Simona Štravs
36 Novice ZDSS – pretekli dogodki
ZDSS postala pridružena članica ETAF
29. Kongres ZDSS ponovno odprl dialog o prihodnosti davčnega svetovanja
v Sloveniji
Stališča European Tax Adviser Federation (ETAF) o kakovostnem davčnem
svetovanju in pravni varnosti podjetij
Člani ZDSS na strokovni ekskurziji odkrivali pravljično Istro
41 Novice ZDSS
Mesečno izobraževanje ZDSS – 11. 11. 2026: Pripoznavanje prihodkov – računovodski in DDV vidik
Vaša zaupanje in podpora nam veliko pomenita!